 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
农产品类
蛋白粕:
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
周三,CBOT大豆创下11周新低,受油价大跌拖累。特朗普所属的共和党于中期选举失去国会控制后,油价大幅下跌。投资者押注此次权力更迭可能加速结束美伊冲突。美国农业部周三公告,民间出口商报告向西班牙销售16.7万吨美豆。11日凌晨美国农业部将发布11月供需报告,市场预计,美豆26/27年度大豆库存将攀升至3.31亿蒲,略高于10月报告的3.15亿蒲。国内方面,蛋白粕继续下探。成本下跌,下游采购意愿不足,均构成豆粕盘面压力。随着大豆压榨量恢复至高位,豆粕库存继续攀升,同比增加超过20%,累库压力施压市场。盘面继续消化进口成本回落和高库存的压力,后市继续关注大豆成本以及豆粕需求的预期,关注资金动态。
油脂:
(侯雪玲,从业资格号:F3048706;交易咨询资格号:Z0013637)
周三,BMD棕榈油连续第三个交易日下跌,触及四个月低点,因市场预期10月棕榈油库存将创历史新高。美豆油和加菜籽下跌,跟随原油回落。特朗普所属的共和党于中期选举失去国会控制后,油价大幅下跌。投资者押注此次权力更迭可能加速结束美伊冲突。国内方面,油脂期货跟随外盘回落。棕榈油跌幅超过豆油和菜籽油。国内油脂库存继续攀升,下游刚需采购为主,市场成交有限。弱现实目前主导市场,后市继续关注地缘冲突、进口成本变化以及终端消费情况。
生猪:
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
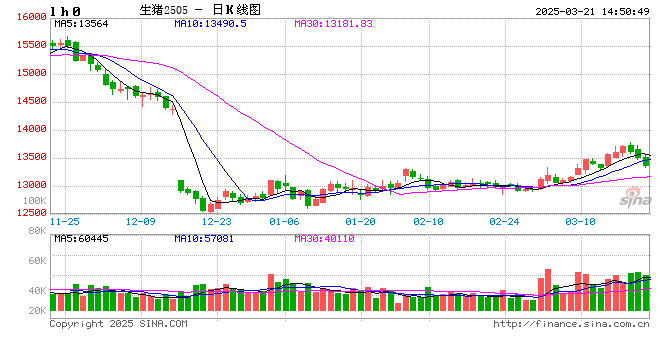
周三,猪价近月合约领跌,远期合约跟跌,近弱远强格局延续。当日生猪加权合约小幅减仓,总持仓47.2万手。11月集团猪企出栏计划增加,出栏均重高企、散户猪场认卖、需求端缺乏有效支撑,供应宽松格局压制猪价上行。调研机构数据显示,11月重点养殖企业生猪出栏环比10月增加2.56%,山东、江苏等地出栏增幅大,浙江、江西计划量环比下降,散户亏损卖猪情绪偏强,市场供应宽松,二次育肥积极性较低,出栏均重高猪肉供应量持续放大。11月4日,黑龙江市场生猪主流成交价格8.82元/公斤,较3日价格下跌0.06元/公斤。河南市场生猪主流成交价格8.88元/公斤,较3日价格下跌0.05元/公斤。生猪市场中预期强、现实弱的格局还在持续。整体来看,十一过后生猪市场供应端持续增重,现货猪价季节性下跌,低价肉供应市场,猪价承压调整,强预期弱现实格局不变。
鸡蛋:
(孔海兰,从业资格号:F3032578;交易咨询资格号:Z0013544)
周三,鸡蛋期货震荡偏强,主力2612合约日收涨1.13%,报收3591元/500千克。现货方面,卓创数据显示,截至11月4日,全国鸡蛋价格4.21元/斤,较11月3日跌0.01元/斤,产区中,宁津粉壳蛋4.1元/斤,黑山市场褐壳蛋4.1元/斤;销区中,浦西褐壳蛋4.29元/斤,广州市场褐壳蛋4.55元/斤。货源供应正常,消化速度平稳,现货价格稳中震荡,期货价格震荡偏强。关注现货价格及市场情绪对期货价格的影响。
玉米:
(王娜,从业资格号:F0243534;交易咨询资格号:Z0001262)
周三,玉米小幅低开,主力合约期价以震荡十字星收盘。周初近月合约受农户惜售影响,期价延续反弹,加权合约总持仓维持在226万手的高位水平。东北潮粮上市进入集中阶段,但基层惜售情绪较前期明显升温,农户对低价认可度有限,存棒观望增多。中储粮在黑龙江、吉林等地陆续启动轮换收购,释放政策端“底线思维”信号,对市场心态形成支撑。烘干塔因成本上涨而上移,贸易商建库谨慎但低吸意愿尚可。集港量维持高位运行,但优质粮源仍受市场青睐。下游采购以执行合同为主,散船发运量环比未见显著放量。港口贸易商挺价心态较前期增强,但产区上量预期限制了上行弹性。华北深加工企业到货量维持低位,企业为维持日常生产被迫提价收购。基层玉米收割基本收尾,但存棒观望比例偏高,干粮上市节奏偏慢。深加工行业开机率小幅波动,库存压力略有缓解但整体仍偏高,提价持续性存疑。中长期来看,需重点关注基层农户的售粮进度、中储粮收购力度的变化以及下游养殖需求的恢复情况。若售粮进度偏慢或政策端发力,价格底部将得到进一步夯实,但趋势性反转的条件尚不具备。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
新浪合作平台光大期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:朱赫楠
富牛证券提示:文章来自网络,不代表本站观点。